El 26 de octubre de 2026, el Mecanismo Europeo de Estabilidad (MEDE) lanzó su primer bono digital: 1.000 millones de euros cuyo efectivo se liquida en dinero de banco central a través de Pontes, la plataforma del Eurosistema. Según el Bundesbank, su agente de emisión, apoyarán su liquidez la cotización prevista en la Bolsa de Luxemburgo y su admisión, también prevista, como garantía.
Europa ya ha demostrado capacidad para emitir activos tokenizados con respaldo institucional. Lo que la información disponible todavía no permite es evaluar de forma comparable su mercado secundario. Evaluarla exige saber qué se tokeniza, quién lo emite y con qué autorización, y qué enseñan los mercados que van por delante.
Lo esencial
- La emisión ya funciona: el bono digital del MEDE, liquidado en Pontes el 26 de octubre de 2026, demuestra que Europa puede emitir activos tokenizados con respaldo institucional.
- Lo tokenizado son sobre todo fondos: con corte del 2 de noviembre de 2026, el 88 % del valor de los 15 activos europeos con token público que mide DAS está en un fondo de tesorería con permuta (63 %) y cuatro fondos monetarios (25 %).
- Autorización no es lo mismo que supervisión del emisor: conviven gestoras autorizadas por la AMF o la CSSF, un emisor de deuda tokenizada con folleto aprobado que declara operar sin supervisión y siete infraestructuras autorizadas en el régimen piloto DLT.
- La negociación apenas se ve: en esa fecha, solo 2 de los 15 activos tenían algún depósito común de liquidez de al menos 1.000 dólares.
- Las cifras miden cosas distintas: RWA.xyz separaba 39.049 millones de dólares en activos distribuidos de 397.978 millones representados.
- Estados Unidos y Asia enseñan condiciones, no atajos: Estados Unidos reúne tamaño, uso como garantía y dinero tokenizado abundante, sin que los datos permitan atribuir causa; en el mercado japonés START, con plataforma regulada y estadística mensual, los tokens inmobiliarios negociaron en octubre menos del 0,05 % de su valor.
- La carencia se corrige sin esperar reformas: emisores e infraestructuras pueden publicar ya volumen y plataformas, condiciones de salida y cobertura de sus datos.
Las cifras de este análisis son las del 2 de noviembre de 2026; la franja siguiente muestra las del día, que el Market Tracker de DAS actualiza a diario.
¿Qué ha logrado ya Europa en la tokenización?
Europa emite activos tokenizados con respaldo institucional. Según la Asociación para los Mercados Financieros en Europa (AFME), hasta el 14 de octubre de 2026 se habían emitido 3.174 millones de euros de renta fija con tecnología de registro distribuido (DLT), el máximo de su serie, en una definición de Europa que incluye Reino Unido y Suiza.
La Autoridad Europea de Valores y Mercados (ESMA) recoge siete infraestructuras autorizadas en el régimen piloto DLT, el marco del Reglamento (UE) 2022/858 que permite negociar y liquidar instrumentos financieros sobre registros distribuidos con exenciones temporales. El BCE admite desde el 30 de marzo de 2026 como garantía valores emitidos con DLT en depositarios centrales y liquidables en T2S, y Pontes opera desde el 21 de septiembre.
Ninguna de estas decisiones resuelve qué ocurre con los activos después de emitirse.
¿Qué activos se están tokenizando en Europa?
Con corte del 2 de noviembre de 2026, el 88 % del valor de los 15 activos europeos con token público que mide DAS está en dos tipos de fondo: el fondo de tesorería con permuta eurSAFO (63 %) y cuatro fondos monetarios tokenizados (25 %), según la clasificación de DAS sobre datos de RWA.xyz.
El resto se reparte entre crédito privado, estrategias activas, letras del Tesoro estadounidense, oro y participaciones de fondos cotizados. Para el inversor, cada tipo implica un activo subyacente, un supervisor y una vía de salida distintos.
| Tipo de activo | Ejemplos en la muestra | Valor a 2-nov-2026 | Vía de salida observable |
|---|---|---|---|
| Fondo de tesorería con permuta | eurSAFO (Spiko) | 1.804 M$ (63,1 %) | Reembolso ante el fondo |
| Fondos monetarios tokenizados | EUTBL, USTBL, UKTBL (Spiko); fondo luxemburgués de Franklin Templeton | 716 M$ (25,1 %) | Reembolso ante el fondo |
| Crédito privado | mGLO y mGLOBAL (Midas) | 223 M$ (7,8 %) | Reembolso ante el emisor |
| Letras del Tesoro de EE. UU. | mTBILL (Midas) | 73 M$ (2,5 %) | Reembolso ante el emisor |
| Estrategias activas sobre criptoactivos | Cuatro tokens de Midas | 40 M$ (1,4 %) | Reembolso ante el emisor |
| Oro | VNXAU (VNX) | 1,5 M$ | Plataformas descentralizadas y emisor |
| Participaciones de fondos cotizados | Dos tokens de Swarm | 0,04 M$ | Sin negociación observada |
Fuente: Market Tracker de DAS con datos de RWA.xyz, GeckoTerminal y KyberSwap. Los tipos son la clasificación de DAS, que no coincide con la de RWA.xyz: este incluye eurSAFO entre las estrategias activas (Active Strategies). La vía de salida describe lo que el tracker puede observar, no las condiciones contractuales completas de cada producto. La muestra recoge activos cuyo emisor o vehículo está domiciliado en el Espacio Económico Europeo (EEE), no los que solo se ofrecen en él: por eso quedan fuera, por ejemplo, los certificados de Backed, emitidos desde Jersey con un folleto aprobado por la FMA de Liechtenstein.
Fondos monetarios tokenizados
Los fondos monetarios tokenizados de la muestra son participaciones de fondos regulados cuyo registro de partícipes se lleva, en todo o en parte, con tokens. Spiko ofrece tres, EUTBL, USTBL y UKTBL, que invierten en letras del Tesoro a corto plazo en euros, dólares y libras; el cuarto es el fondo monetario luxemburgués de Franklin Templeton.
El token no cambia la naturaleza del producto: el inversor posee participaciones de un fondo monetario, y su salida natural es el reembolso ante el fondo. Que no se negocien en plataformas descentralizadas no indica, por sí solo, un problema de liquidez.
El fondo de tesorería con permuta: eurSAFO
eurSAFO, el mayor producto de la muestra con el 63 % de su valor, no es un fondo monetario: según Spiko, es un fondo armonizado europeo (UCITS) que invierte sobre todo en acciones de grandes cotizadas y contrata con un banco una permuta de rentabilidad total.
Por esa permuta, el fondo cede al banco el rendimiento de su cartera y recibe una rentabilidad vinculada al tipo a un día más un diferencial. Su folleto no lo clasifica como fondo monetario, y RWA.xyz lo incluye entre las estrategias activas. Para el inversor la diferencia es concreta: el riesgo de un fondo de letras está principalmente en los Estados que las emiten; el de eurSAFO, también en la contraparte de la permuta y en la cartera que la respalda.
Crédito privado, estrategias activas y letras: Midas
Midas sumaba 336 millones de dólares a 2 de noviembre de 2026, el 11,7 % de la muestra, entre crédito privado, letras del Tesoro estadounidense y estrategias activas sobre criptoactivos. Su folleto de base, aprobado por la FMA de Liechtenstein el 17 de julio de 2026, cubre, entre otros, mTBILL, mHYPER, mAPOLLO y mBASIS: instrumentos de deuda subordinados y perpetuos de derecho suizo, emitidos por la sociedad berlinesa Midas Software GmbH. En esos tokens el inversor no posee el activo de la estrategia, sino un crédito frente al emisor.
Los dos tokens de crédito privado, mGLO y mGLOBAL, están vinculados a una estrategia de crédito de Fasanara Capital, pero no figuran en ese folleto, y DAS no ha verificado su régimen.
Oro y participaciones de fondos cotizados
VNXAU, el token de oro de VNX, valía 1,5 millones de dólares a 2 de noviembre de 2026, pero concentraba el 90 % del volumen observado en plataformas descentralizadas en los treinta días anteriores. Swarm ofrece dos tokens que replican participaciones de fondos cotizados de bonos del Tesoro estadounidense, por unos 39.000 dólares en conjunto.
Dinero tokenizado en euros
Las stablecoins en euros sumaban 753,6 millones de euros el 2 de noviembre de 2026 según DefiLlama, el 0,28 % del saldo de las referenciadas al dólar, que es unas 350 veces mayor. EURC, de Circle, reunía el 59,9 % y EURCV, de SG-Forge, el 22,6 %.
Los fondos monetarios tokenizados, que concentran la mayor parte del valor, tienen análisis propio.
Los bonos nativos en DLT, que se miden aparte, tienen su propio análisis.
¿Quién emite, quién supervisa y quién tiene licencia?
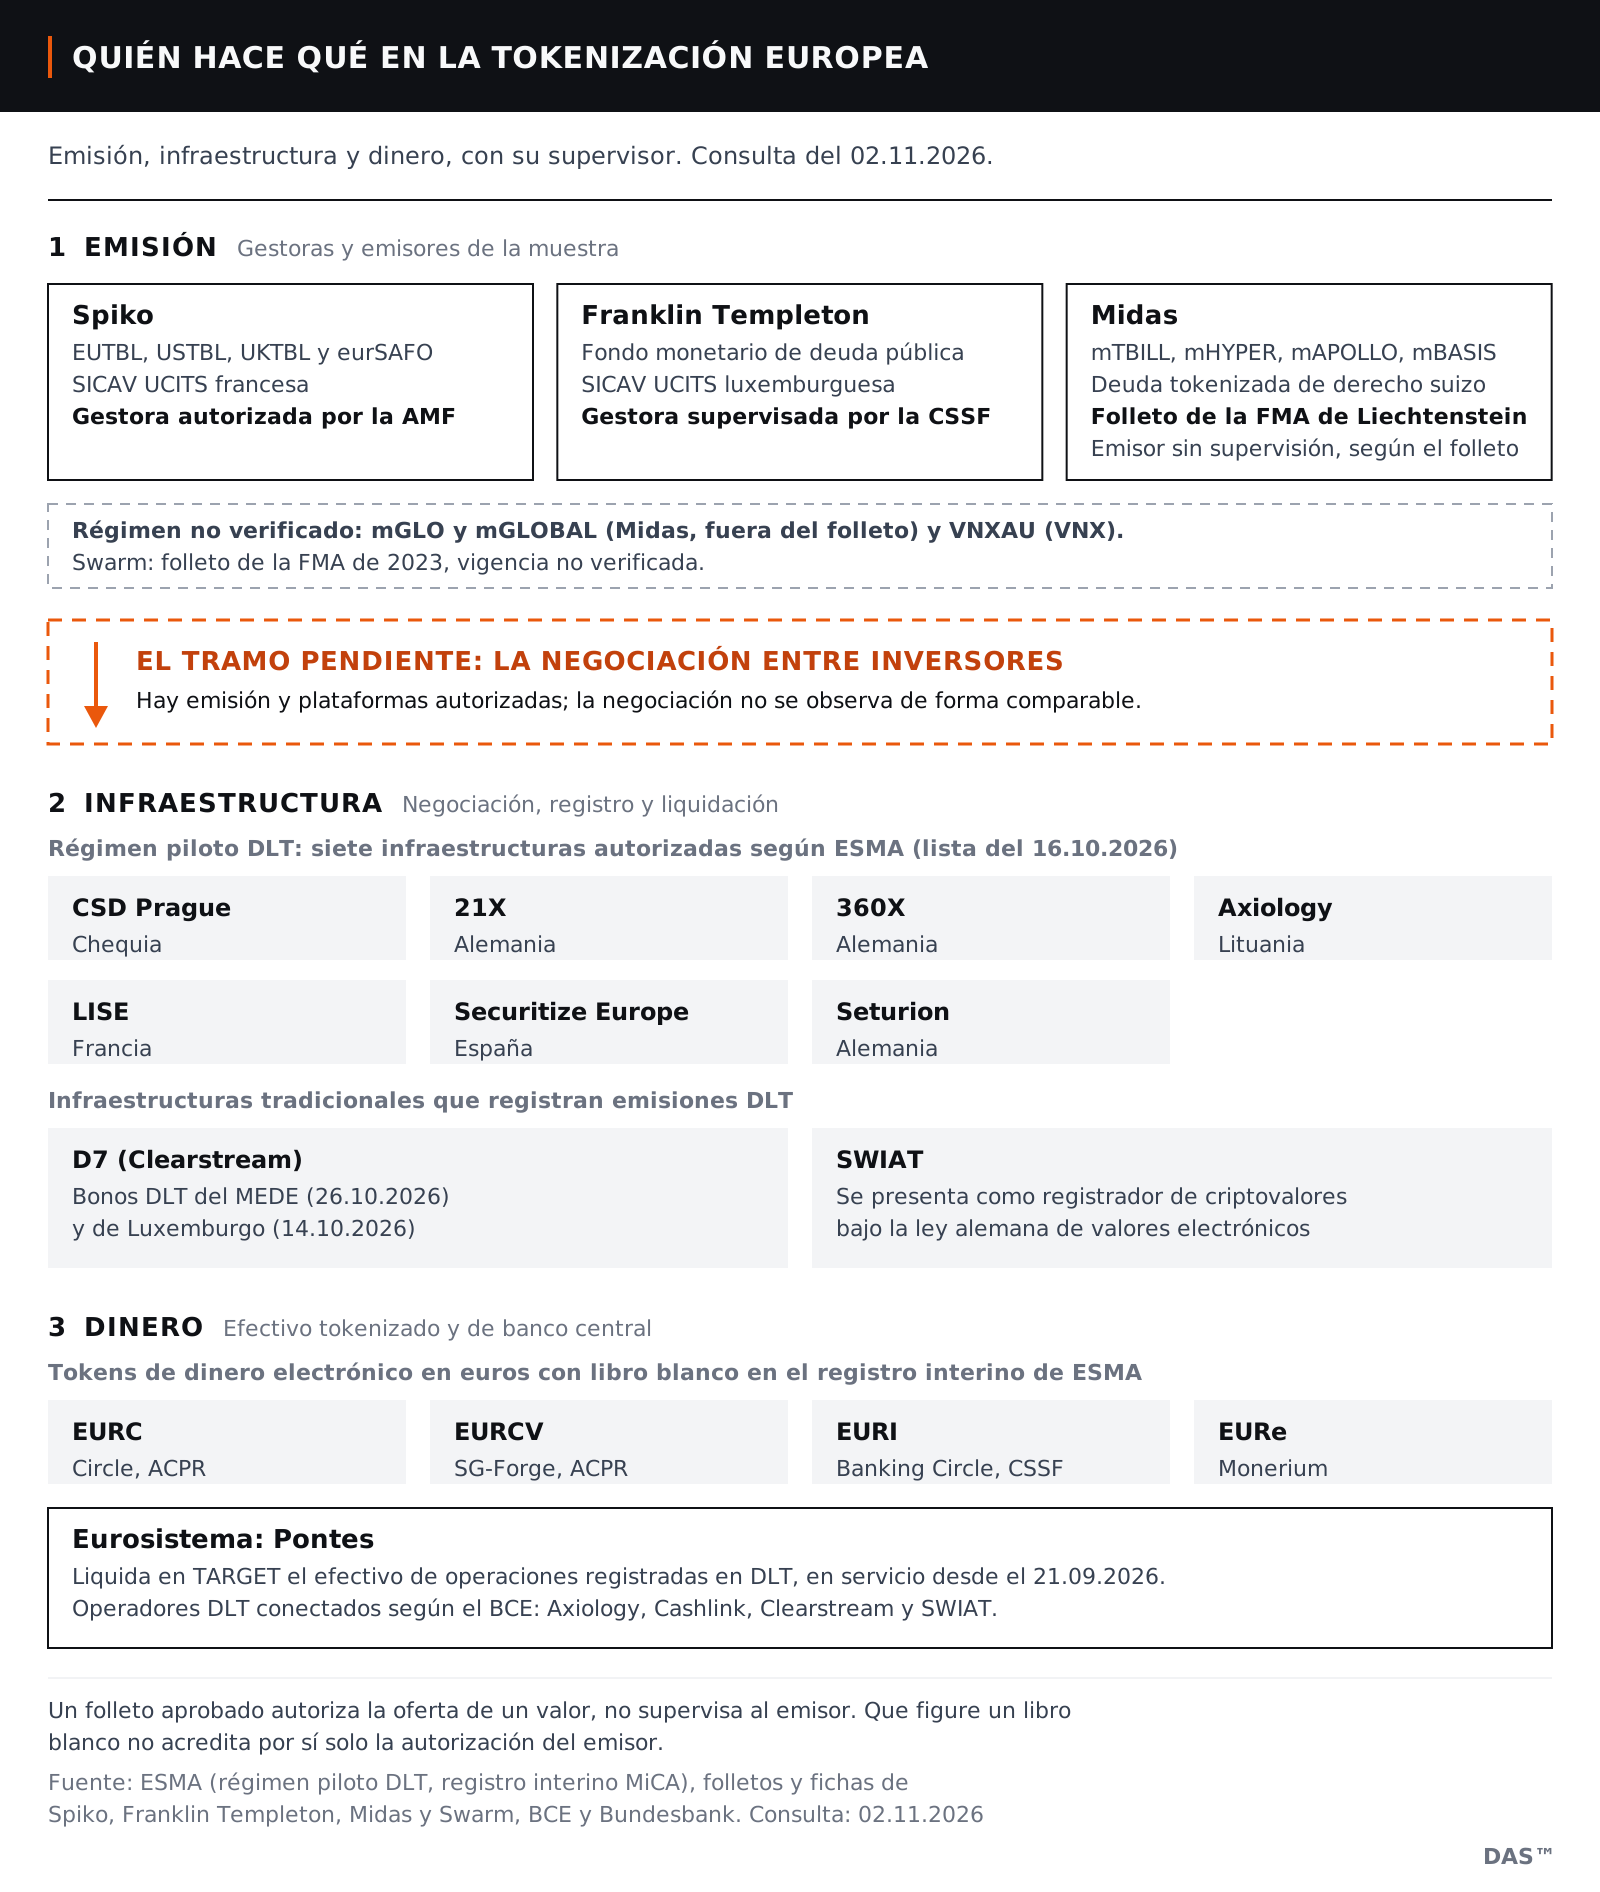
A 2 de noviembre de 2026 conviven en el mercado tokenizado europeo tres situaciones: gestoras de fondos autorizadas por su supervisor nacional, un emisor de deuda tokenizada con folleto aprobado que declara operar sin supervisión, e infraestructuras con autorización específica para negociar o liquidar sobre registros distribuidos.
| Emisor | Productos | Forma jurídica | Autoridad y documento |
|---|---|---|---|
| Spiko | EUTBL, USTBL, UKTBL, eurSAFO | Subfondos de una SICAV UCITS francesa; los tres primeros, monetarios a corto plazo | Sociedad gestora Twenty First Capital, autorizada por la AMF; Amundi, gestor delegado de eurSAFO |
| Franklin Templeton | Franklin OnChain U.S. Government Liquidity Fund | Subfondo de una SICAV UCITS luxemburguesa, monetario de deuda pública | Gestora supervisada por la CSSF |
| Midas | mTBILL, mHYPER, mAPOLLO, mBASIS | Deuda tokenizada de derecho suizo, emisor alemán | Folleto de base aprobado por la FMA de Liechtenstein el 17-jul-2026 y notificado a BaFin, CNMV y otras; el emisor declara que no necesita licencia |
| Midas | mGLO, mGLOBAL | Tokens vinculados a una estrategia de Fasanara Capital | Régimen no verificado: no figuran en el folleto de base |
| Swarm | Dos tokens sobre fondos cotizados | Emisor SwarmX GmbH | Folleto aprobado por la FMA de Liechtenstein en febrero de 2023; vigencia no verificada |
| VNX | VNXAU | Sin verificar | Régimen no verificado por DAS en el registro de la FMA |
Fuentes: folleto de Spiko SICAV (4 de mayo de 2026), Amundi, ficha del fondo de Franklin Templeton (30 de septiembre de 2026), folleto de Midas y comunicado de Swarm (21 de febrero de 2023).
La distinción importa: un folleto aprobado autoriza la oferta de un valor, no supervisa a quien lo emite. El de Midas lo aprobó la FMA y se notificó a otros supervisores, pero el propio folleto indica que el emisor no necesita licencia y opera sin supervisión de ninguna autoridad reguladora.
Infraestructuras de negociación y liquidación
| Infraestructura | Tipo | Autoridad | Autorización |
|---|---|---|---|
| CSD Prague | Sistema de liquidación DLT | Banco Nacional Checo | 11-oct-2024 |
| 21X | Negociación y liquidación DLT | BaFin | 3-dic-2024 |
| 360X | Sistema multilateral de negociación DLT | BaFin | 29-abr-2025 |
| Axiology | Negociación y liquidación DLT | Banco de Lituania | 9-jul-2025 |
| LISE | Negociación y liquidación DLT | ACPR | 13-oct-2025 |
| Securitize Europe Brokerage and Markets | Negociación y liquidación DLT | CNMV | 26-nov-2025 |
| Seturion (Bolsa de Stuttgart) | Negociación y liquidación DLT | BaFin | 16-oct-2026 |
Fuente: lista de ESMA del régimen piloto DLT, versión del 16 de octubre de 2026.
Una autorización indica qué puede hacer una infraestructura, no cuánto hace. Los bonos DLT también se registran fuera de esta lista: el del MEDE y el soberano a diez años de 1.700 millones de euros que Luxemburgo emitió el 14 de octubre de 2026 se crearon en D7, la plataforma DLT de Clearstream, y SWIAT, que se presenta como registrador de criptovalores bajo la ley alemana de valores electrónicos, figura con Axiology, Cashlink y Clearstream entre los operadores DLT conectados a Pontes, según el BCE. Estos bonos se colocan entre institucionales y no forman parte de la muestra de 15 activos; el inventario de DAS de emisiones de deuda en DLT está en la sección institucional del tracker.
Emisores de stablecoins en euros
| Token | Emisor | Autoridad | Libro blanco en el registro interino de ESMA |
|---|---|---|---|
| EURC | Circle Internet Financial Europe | ACPR (Francia) | Sí |
| EURCV | Société Générale-Forge | ACPR (Francia) | Sí |
| EURI | Banking Circle | CSSF (Luxemburgo) | Sí |
| EURS | Stasis | Sin dato | No figura |
Fuente: registro interino de MiCA de ESMA, fichero de libros blancos de tokens de dinero electrónico, consultado el 2 de noviembre de 2026. El registro recoge también los de Monerium (EURe), StablR, Quantoz, Schuman Financial y AllUnity; que figure un libro blanco no acredita por sí solo la autorización del emisor. Que Stasis no figure tampoco acredita su situación: la empresa declaró en 2024 haber solicitado la autorización y DAS no ha localizado la resolución. Tether retiró EURT y cerró sus reembolsos el 27 de noviembre de 2025. El saldo diario de las stablecoins en euros está en la sección institucional del tracker.
El régimen piloto DLT, sus infraestructuras y sus límites se explican en un análisis aparte.
¿Se negocian los activos tokenizados europeos?
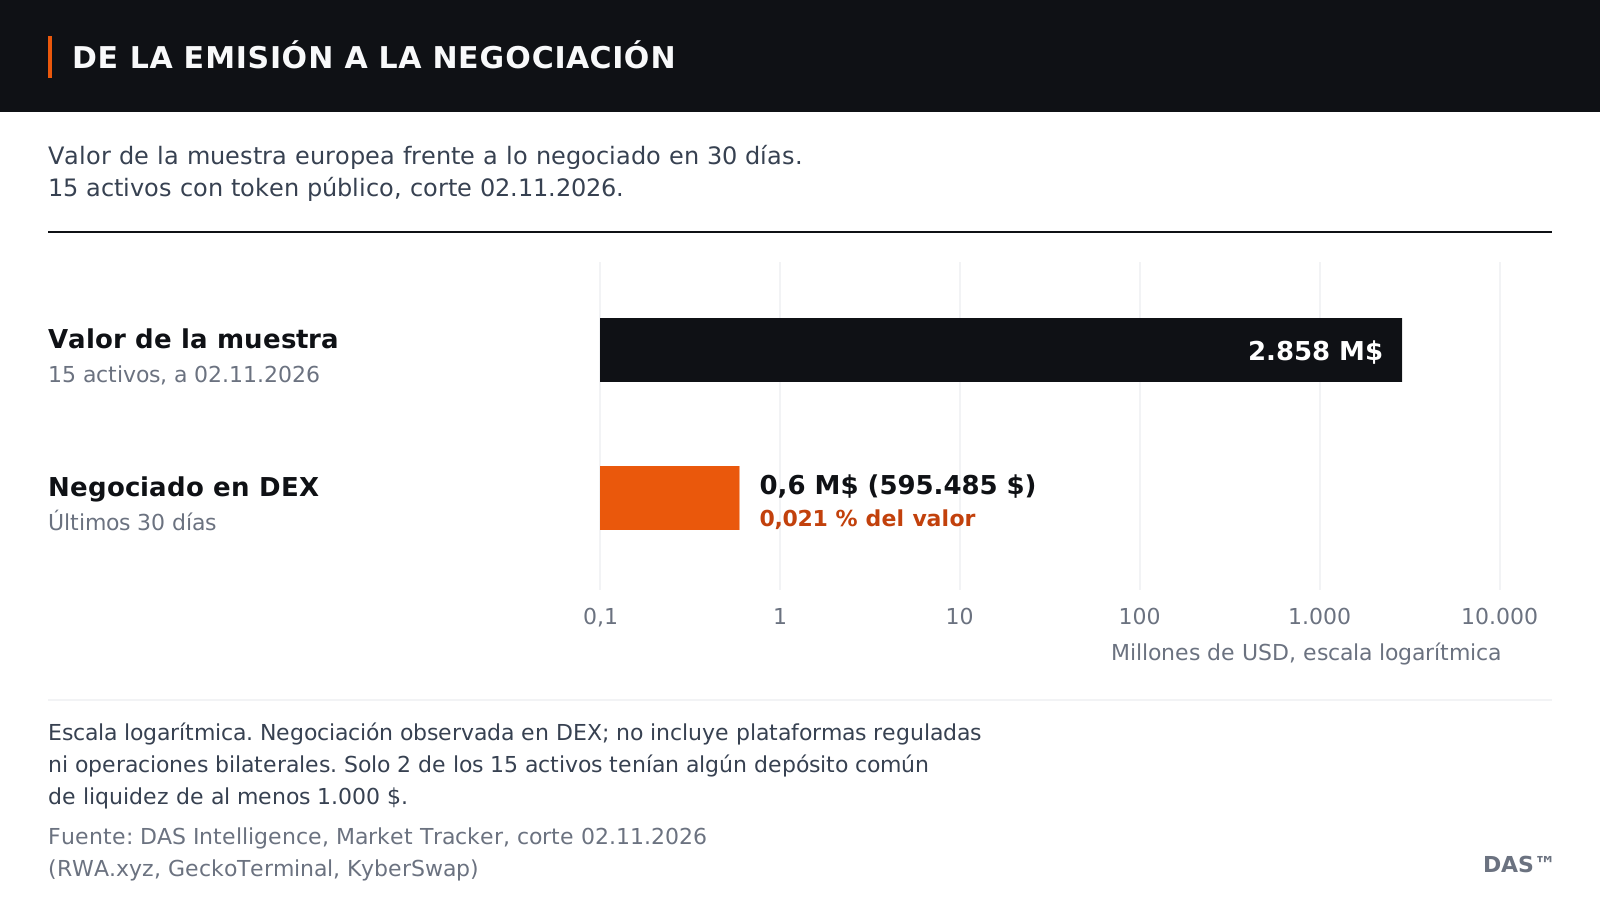
La negociación de los activos tokenizados europeos apenas se ve: con corte del 2 de noviembre de 2026, solo 2 de los 15 activos de la muestra de DAS tenían algún depósito común de liquidez de al menos 1.000 dólares.
Un depósito común de liquidez es una reserva de activos en una plataforma de intercambio descentralizada contra la que otros pueden comprar y vender. El volumen negociado allí en treinta días equivalía al 0,021 % del valor de la muestra (detalle por activo). Nueve activos no tenían ningún depósito; en cuatro de Midas la única salida observable era la ventanilla de reembolso del emisor, que es mercado primario; en VNXAU y mHYPER había depósitos con profundidad insuficiente.
La clasificación de transferencias de DAS, que adapta el método de Tümer y Mafrur, cubre activos y redes que representan el 29 % del valor de la muestra. Dentro de esa cobertura, el 91 % del importe transferido corresponde a movimientos compatibles con creación o destrucción de tokens, o vinculados al emisor. Los autores, en un preprint publicado en arXiv el 5 de octubre de 2026, advierten que esa clasificación no acredita por sí sola suscripciones ni reembolsos.
Estos cálculos no incorporan de forma homogénea la negociación en plataformas reguladas como 21X, 360X o LISE, ni la bilateral, como detalla la metodología del tracker. Lo que se puede afirmar es que esa negociación no se observa de forma comparable, no que falte.
La profundidad, el coste de salida y las condiciones de reembolso activo por activo están en el análisis sobre liquidez.
¿Por qué no son comparables las cifras del mercado tokenizado?
Porque las fuentes miden categorías distintas: con corte del 2 de noviembre de 2026, RWA.xyz distingue 39.049 millones de dólares en activos distribuidos, que pueden circular entre carteras, y otros 397.978 millones representados, que solo figuran en un registro digital.
Sumarlos eleva el agregado a unos 437.027 millones. La escala cambia según la categoría que se cite. La muestra europea equivale al 7,3 % de los activos distribuidos, y los bonos DLT de los depositarios centrales no entran en ella.
En los treinta días anteriores, la muestra ganó 176 millones de dólares de valor, casi todo por aumento de la oferta de tokens; leerlo como entrada de dinero es añadir lo que el dato no dice. Un solo emisor, Spiko, reúne el 86 % de la muestra. La concentración se sigue en el análisis del tracker y cada fórmula, en su diccionario de métricas.
La clasificación decide con qué se compara un producto y qué riesgos se explican al inversor. Si bajo un mismo rótulo, como «efectivo tokenizado», se agruparan un fondo de letras del Tesoro y eurSAFO, el inversor compararía productos con riesgos distintos; cada producto debería nombrarse por lo que contiene, un criterio que desarrolla el artículo sobre cómo comunicar la tokenización a inversores, reguladores y partners.
¿Qué enseña el mercado tokenizado de Estados Unidos?
Según RWA.xyz, el 2 de noviembre de 2026 había 14.207 millones de dólares en 119 productos tokenizados que invierten en deuda del Tesoro estadounidense, la mayor clase de activos distribuidos, con el 36 % del total.
En esa clase, los productos de la muestra europea (USTBL, el fondo luxemburgués de Franklin Templeton, mTBILL y los tokens de Swarm) sumaban el 2 %: misma fuente, misma fecha y misma clase. Los mayores eran USDY, de Ondo, USYC, de Circle, y BUIDL, de BlackRock, con más de 2.000 millones cada uno.
El marco avanza por pasos concretos. El 28 de enero de 2026, el personal de tres divisiones de la Comisión del Mercado de Valores (SEC) publicó una declaración sobre valores tokenizados, que no es una posición de la Comisión, y que distingue los tokenizados por el emisor de los tokenizados por terceros; se analiza en el artículo sobre los valores tokenizados según la SEC. Después, la SEC aprobó que Nasdaq negocie valores en forma tokenizada, propuso modernizar las normas de los agentes de transferencia y adoptó una exención temporal para plataformas de acciones cotizadas tokenizadas, que no alcanza a los fondos del Tesoro. Las stablecoins de pago tienen ley propia, la GENIUS Act, de julio de 2025.
Estos fondos tienen usos secundarios documentados, sin cifras de volumen localizadas por DAS. Binance acepta BUIDL como garantía fuera de la plataforma desde el 14 de noviembre de 2025, y desde el 11 de febrero de 2026 Securitize Markets, sociedad de valores registrada ante la SEC, permite negociar BUIDL a través de UniswapX mediante peticiones de cotización a creadores de mercado autorizados, solo entre inversores precalificados.
Tres diferencias documentadas acompañan a la distancia de tamaño, sin que los datos permitan atribuir a cada una su parte. La primera es el dinero tokenizado: el saldo de stablecoins en dólares, 298.294 millones, es unas 350 veces el de las de euro, 841 millones de dólares. La segunda, el uso como garantía en plataformas de negociación, documentado para BUIDL. La tercera, el vehículo: BUIDL es un fondo de las Islas Vírgenes Británicas colocado de forma privada entre compradores cualificados, según su formulario D, y USDY y USYC se ofrecen fuera de Estados Unidos; los fondos europeos de la muestra son fondos armonizados, con su régimen de comercialización.
¿Qué han hecho Singapur, Hong Kong y Japón?
Japón ofrece el caso más claro de negociación secundaria regulada de activos tokenizados con estadística publicada: en octubre de 2026, los nueve tokens inmobiliarios del mercado START, de la plataforma ODX, negociaron unos 35 millones de yenes frente a unos 105.400 millones de valor de mercado, según su informe mensual.
ODX abrió START el 25 de diciembre de 2023 como sistema de negociación privado autorizado (PTS), una figura de la ley japonesa de instrumentos financieros. Los particulares acceden a través de sociedades de valores participantes, y la asociación japonesa del sector (JSTOA) contabilizó 25 emisiones de tokens de valores entre abril de 2025 y marzo de 2026.
En Hong Kong, el paso más relevante para la negociación lo dio el supervisor de valores (SFC): desde el 20 de abril de 2026 permite, en régimen piloto, negociar fondos tokenizados autorizados en plataformas de activos virtuales con licencia. Los bonos verdes digitales del Gobierno, el último de septiembre de 2026, cotizan en su mayoría en la bolsa de Hong Kong, pero los comunicados no describen negociación de los tokens.
Singapur ha priorizado los marcos comunes: la Autoridad Monetaria (MAS) lanzó Project Guardian en mayo de 2022 y en noviembre de 2024 publicó marcos comunes para renta fija y fondos tokenizados.
Japón y Hong Kong comparten dos requisitos para la negociación secundaria regulada: una plataforma autorizada para esos activos y el acceso del inversor a través de entidades con licencia. Japón añade una advertencia: con ambos, los tokens inmobiliarios de START negociaron en octubre menos del 0,05 % de su valor de mercado.
¿Qué se puede extrapolar para la tokenización en Europa?
Estados Unidos reúne tamaño, uso como garantía y dinero tokenizado abundante, aunque los datos no permiten atribuir a ninguno de esos factores el desarrollo de su mercado. Japón advierte de la otra cara: una plataforma regulada y entidades con licencia permiten operar, pero no generan volumen por sí solas.
Los datos de Estados Unidos y de la muestra europea comparten fuente y fecha; los de Japón y Hong Kong proceden de sus plataformas y supervisores, con otras definiciones. Con esa cautela, la primera lectura para Europa es que dónde se emite determina qué salida tendrá el inversor. El BCE admite como garantía los valores emitidos con DLT en depositarios centrales y liquidables en T2S que cumplan sus criterios de elegibilidad; para el bono del MEDE, el Bundesbank habla de admisión prevista. Un registro DLT que no reúna esas condiciones queda fuera de ese comunicado.
La segunda es que las siete infraestructuras del régimen piloto pueden ofrecer lo que el caso japonés muestra necesario para observar la negociación: plataforma, reglas y estadística. La tercera, para los supervisores, la da el piloto de la SFC: abrir la negociación de fondos tokenizados autorizados en plataformas con licencia en un régimen acotado.
El informe «El mercado tokenizado europeo: las decisiones que marcarán 2031» plantea que las primeras infraestructuras que reúnan escala y seguridad jurídica atraerán una parte desproporcionada de la liquidez, con sus contraargumentos e indicadores para comprobarlo desde 2027; los datos de hoy no lo confirman ni lo descartan.
¿Qué objeción admite esta lectura?
La principal objeción es que los mercados secundarios llegan después de la emisión: la Comisión propuso el 4 de diciembre de 2025 ampliar los límites del régimen piloto (COM(2025) 943), y el bono del MEDE puede pasar del registro DLT a T2S, la liquidación tradicional de valores.
En los fondos, además, la salida puede depender del reembolso, con sus plazos y condiciones, y no de encontrar otro comprador. La tokenización de la emisión puede apoyarse en mercados secundarios tradicionales; conviene identificar dónde se negocia realmente cada instrumento y en qué condiciones se sale de él.
¿Qué deberían publicar emisores, infraestructuras y supervisores?
De cada activo tokenizado que se ofrece a inversores europeos deberían publicarse con regularidad tres datos: el volumen negociado y en qué plataformas, las condiciones de salida, incluidos los plazos de reembolso, y la cobertura de los datos que se difunden.
El MEDE indicó el 26 de octubre dónde prevé apoyar la liquidez de su bono. Emisores e infraestructuras pueden publicar esos datos ya; en las del régimen piloto, un volumen con definición común demostraría actividad, no solo autorización. Los supervisores pueden pedirlos con un formato común para que los inversores comparen productos y plataformas con el mismo criterio. Y el inversor, antes de valorar la liquidez de un activo tokenizado, necesita saber qué contiene, ante quién y en qué plazo se reembolsa, y en qué plataformas se negocia y con qué volumen publicado.
Tokenizar un activo no cambia su naturaleza jurídica ni su riesgo económico, aunque añade los propios de la tecnología y de la custodia: desde la reforma introducida por el Reglamento (UE) 2022/858, un instrumento financiero emitido mediante DLT sigue siendo un instrumento financiero a efectos de MiFID II, como explica la guía de tokenización de activos. El artículo 24.3 de la Directiva 2014/65/UE (MiFID II) exige a las empresas de servicios de inversión que la información a sus clientes sea imparcial, clara y no engañosa. El escaso volumen negociado no basta por sí solo para concluir que una afirmación sea engañosa. Prometer liquidez sin explicar los mecanismos reales de salida, en cambio, es un error de comunicación y, para quien está sujeto a esa norma, puede ser también un riesgo regulatorio.
Cuatro análisis desarrollan cada parte de este recorrido: qué son los fondos monetarios tokenizados y quién los emite, qué es el régimen piloto DLT y qué límites tiene, qué bonos tokenizados se emiten en Europa y si los activos tokenizados son líquidos.
Preguntas frecuentes
¿Qué es el mercado tokenizado europeo?
No hay una definición única. La muestra que mide DAS reúne los activos financieros con token público cuyo emisor o vehículo está domiciliado en la Unión Europea o el Espacio Económico Europeo: sobre todo fondos monetarios y un fondo de tesorería con permuta, junto a tokens sobre deuda pública, crédito privado y oro. Los bonos DLT de depositarios centrales, como el del MEDE, se miden aparte.
¿Cuánto vale el mercado tokenizado europeo según la muestra de DAS?
Con corte del 2 de noviembre de 2026, los 15 activos de la muestra que mide DAS sumaban 2.858 millones de dólares, el 7,3 % de los activos distribuidos que contabiliza RWA.xyz; Spiko reunía el 86 %. No es el valor de todo el mercado: deja fuera los bonos DLT de depositarios centrales.
¿Qué son los fondos monetarios tokenizados?
Son fondos monetarios regulados cuyo registro de partícipes se lleva, en todo o en parte, con tokens. El inversor posee participaciones con su folleto y su régimen de reembolso, que es su vía de salida habitual; en Europa los ofrecen, entre otros, Spiko y Franklin Templeton.
¿Son líquidos los activos tokenizados?
Depende del activo y de su vía de salida. Con corte del 2 de noviembre de 2026, el volumen negociado en plataformas descentralizadas equivalía al 0,021 % del valor de la muestra que mide DAS. En muchos fondos la salida documentada es el reembolso ante el fondo o el emisor, con sus plazos, y la negociación en plataformas reguladas no se publica de forma comparable.
¿Qué diferencia hay entre transferir y negociar un activo tokenizado?
Una transferencia es cualquier movimiento de tokens entre direcciones: una creación o destrucción de tokens, un traspaso interno o un movimiento del emisor. Negociar es comprar y vender entre inversores a un precio. Por eso el volumen transferido no mide liquidez, y clasificar transferencias no acredita por sí solo suscripciones ni reembolsos.
¿Qué es el régimen piloto DLT?
Es el marco del Reglamento (UE) 2022/858, aplicable desde marzo de 2023, que permite a infraestructuras autorizadas negociar y liquidar instrumentos financieros sobre registros distribuidos con exenciones temporales. ESMA recoge siete infraestructuras autorizadas, y la propuesta de la Comisión de diciembre de 2025 para ampliar sus límites sigue en tramitación.
¿Qué stablecoins en euros tienen libro blanco registrado bajo MiCA?
El registro interino de ESMA recoge, a 2 de noviembre de 2026, el libro blanco de las principales stablecoins en euros, entre ellas EURC (Circle), EURCV (SG-Forge), EURI (Banking Circle) y EURe (Monerium), y los de StablR, Quantoz, Schuman Financial y AllUnity. Que figure el libro blanco no acredita por sí solo la autorización del emisor. Stasis (EURS) no figura en él, y Tether retiró EURT y cerró sus reembolsos en noviembre de 2025.
¿Por qué el mercado tokenizado de Estados Unidos es mayor que el europeo?
Los datos no permiten atribuirlo a una sola causa. Lo acompañan tres rasgos documentados: un saldo de stablecoins en dólares unas 350 veces mayor que el de las de euro, el uso de fondos como BUIDL como garantía en plataformas de negociación y vehículos colocados de forma privada entre inversores cualificados.
¿Dónde consultar datos actualizados del mercado tokenizado europeo?
Los datos diarios de la muestra que mide DAS, con fuente, fecha de corte y cobertura, están en el Market Tracker de DAS; para la emisión de renta fija en DLT, la referencia es AFME.
Víctor Ribes es fundador de Digital Atelier Solutions.
Cifras con corte del 2 de noviembre de 2026. Este artículo tiene fines informativos y no constituye asesoramiento financiero ni jurídico, ni una recomendación de inversión.
Análisis LinkedIn gratuito
Analizamos tu perfil y te enviamos un PDF de 7 páginas con puntuación, oportunidades detectadas y una hoja de ruta para aplicar mejoras.
Nota Legal: Este artículo se publica con fines informativos y educativos exclusivamente. No constituye asesoramiento financiero, de inversión, jurídico ni regulatorio. Los datos y cifras mencionados provienen de fuentes públicas y pueden variar. Consulta con un profesional cualificado antes de tomar decisiones de inversión o estratégicas.